

Photo by Dibakar Roy on Pexels
Отказы по ипотеке и наводнения: риски жилья Таиланда 2026
Этот материал подготовлен с помощью искусственного интеллекта и проверен человеком. Редакционную ответственность несёт Kalinka Thailand.
Проверил и отвечает за содержание: Леонид Устинов, в Таиланде с 2014 года, основатель Kalinka Thailand
В конце ноября 2025 года вода в Хатъяе поднялась до вторых этажей. Люди, которые десять лет платили по ипотеке за таунхаус, в течение суток лишились первого этажа, машины и мебели. Банк при этом продолжил начислять проценты. Эта картинка объясняет сразу две вещи, которые сейчас определяют спрос на тайское жильё: платёжеспособность покупателя и физическая уязвимость объекта.
Для русскоязычного инвестора вывод неочевидный. Вы, скорее всего, покупаете за наличные или по рассрочке от застройщика, и тайская ипотека вас лично не касается. Но она касается того, кому вы будете продавать через пять лет на вторичном рынке.
Если тайский средний класс не может получить кредит, ваш выход из актива в сегменте до 7 млн бат упирается в очень узкий круг покупателей с деньгами на руках.
Подберём объект под ваш бюджет
Выберите диапазон - пришлём подборку с ценами, планировками и условиями рассрочки в течение 24 часов.
Быстрый ответ
- Доля отказов по ипотечным заявкам в массовом сегменте (жильё примерно до 3 млн бат) оценивается рынком в 50-70% в 2024-2025 годах. Это главный тормоз спроса, а не ставка.
- Долг домохозяйств в Таиланде держится около 87-88% ВВП (данные Банка Таиланда, 2025 год). При такой нагрузке банки режут одобрения даже при снижении ставки.
- Ставка рефинансирования Банка Таиланда снижалась дважды в 2025 году и опустилась до 1,50%. На объёмы передач прав собственности это почти не повлияло.
- Льготные пошлины 0,01% (вместо 2% за передачу и 1% за регистрацию ипотеки) действуют для объектов стоимостью до 7 млн бат и продлены до 30 июня 2026 года. Мера работает на тайских покупателей, иностранцам она тоже доступна при покупке кондоминиума в квоте.
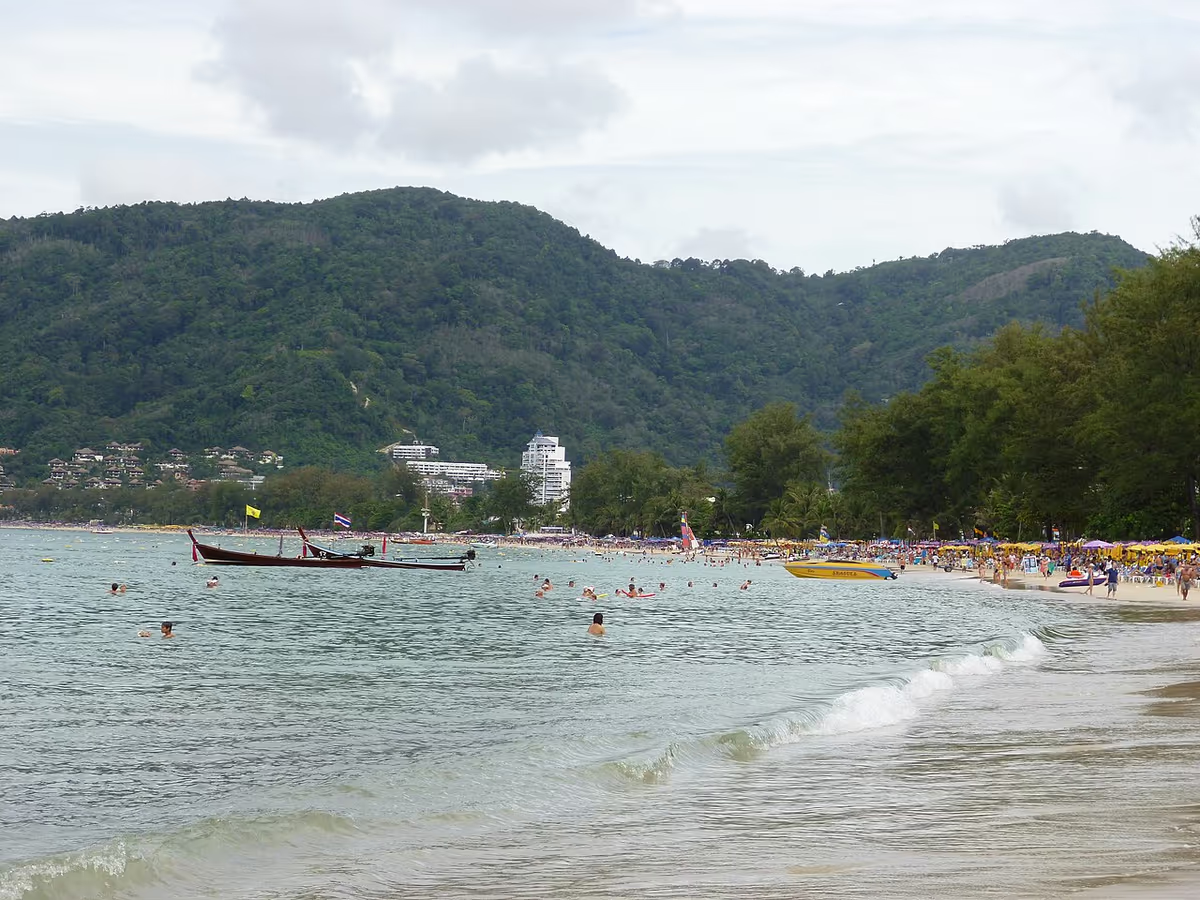
- Климатический риск считается поштучно: разница между улицей в Патонге и соседней улицей на 15 метров выше по склону важнее, чем общая статистика по провинции.
Ключевые факты
- Наводнение 2011 года обошлось Таиланду примерно в 1,4 трлн бат ущерба (оценка Всемирного банка) и до сих пор определяет условия страхования имущества: лимиты по риску затопления в полисах жёстче, чем по пожару.
- Южные провинции, включая Сонгкхлу и Хатъяй, в ноябре-декабре 2025 года пережили наводнение, которое местные власти называли сильнейшим за десятилетия.
- Пхукет затапливает не рекой, а ливнями: в августе 2024 года сход грунта и потоки воды в районе Патонга и Карона перекрывали дороги и повреждали первые этажи. Дренаж на острове строился под другой объём застройки.
- Бангкок проседает со скоростью примерно 1-2 см в год на отдельных участках, при этом уровень Сиамского залива растёт. Комбинация играет против проектов в низинных районах восточной части города.
- Иностранцу тайский банк кредит даёт редко: обычно речь о 50-70% LTV, сроке 10-20 лет и ставке в районе 6-8% годовых, часто через зарубежные филиалы. Для большинства покупателей из СНГ это неподъёмный вариант по сравнению с рассрочкой застройщика на 1-3 года.
- Квота иностранной собственности в кондоминиуме остаётся 49% площади здания. Квартиры в тайской квоте стоят дешевле, но продаются только тайцам, то есть напрямую зависят от доступности ипотеки.
Почему отказы банков бьют сильнее, чем ставка
Снижение ставки помогает тем, у кого уже есть кредит. Новому покупателю нужна не дешёвая ставка, а одобрение. А одобрение упирается в соотношение долга к доходу, в кредитную историю с просрочками по автокредиту и в неформальный доход, который банк не видит.
Тайский массовый рынок последние годы жил на покупателях с доходом 25-45 тысяч бат в месяц. Именно эта группа набрала автокредитов в 2021-2022 годах, и именно по ней прошла волна просрочек. Банки отреагировали ужесточением скоринга. В результате застройщики массового сегмента получают предоплаты, а потом теряют 30-50% сделок на этапе передачи права собственности, потому что покупатель не прошёл банк.
Для инвестора это переводится в один практический индикатор: доля отменённых сделок у застройщика. Спрашивайте её напрямую перед покупкой на стадии котлована в проекте, ориентированном на тайского покупателя. Высокая отмена означает, что часть предложения вернётся на рынок со скидкой.
Что не сработало: стимулы по пошлинам
Понижение пошлин до 0,01% подавали как разворот рынка. Разворота не случилось. Экономия на объекте за 5 млн бат составляет около 150 тысяч бат, что приятно, но не превращает отказ банка в одобрение. Смягчение требований к LTV со стороны Банка Таиланда в 2025 году тоже не вытянуло объёмы: регулятор снял ограничение на вторую и третью ипотеку, но первичный фильтр остался у коммерческих банков, и они его не ослабили.
Это важный урок для тех, кто ждёт восстановления рынка от очередного пакета мер. Пока долговая нагрузка домохозяйств не опустится заметно ниже 85% ВВП, фискальные скидки будут работать как косметика.
Как проверить конкретный объект на риск затопления
Общая статистика по провинции бесполезна. Работают четыре проверки, и все делаются за один день.
- Высота над уровнем моря и уклон. Карты высот доступны бесплатно. Разница в 10-15 метров между соседними улицами в Камале или Раваи решает всё.
- Расположение первого этажа относительно проезжей части. Если въезд в паркинг уходит вниз, при ливне паркинг становится резервуаром.
- Состояние дренажных каналов в радиусе 300 метров. Забитый бетонный канал, заросший кустарником, это прямой прогноз на сентябрь.
- Разговор с соседями, которые живут здесь больше трёх лет. Застройщик вам про воду не расскажет, охранник соседнего кондоминиума расскажет за пять минут.
Осматривать объект лучше в сезон дождей, а не в январе под синим небом. Если планируете такую поездку, разумно забронировать отель на несколько дней именно в том районе, где собираетесь покупать, и посмотреть, как он ведёт себя после сильного ливня.
Страхование закрывает не всё. Стандартный полис на кондоминиум часто имеет отдельный, заметно меньший лимит по затоплению, а отделку и имущество нужно страховать отдельно. Проверяйте формулировку до подписания, а не после.
Моя рекомендация
Я бы сейчас избегал проектов, экономика которых держится на тайском ипотечном покупателе: массовые кондоминиумы и таунхаусы в пригородах Бангкока, Чонбури, Хатъяя в ценовом коридоре 2-5 млн бат. Выход из такого актива через пять лет будет зависеть от того, восстановится ли кредитование, а это прогноз, который никто не может дать честно.
Рабочая альтернатива: сегменты, где покупатель платит наличными и не зависит от тайских банков. Это Пхукет и Самуи в диапазоне от 7 млн бат, курортные проекты с реальной загрузкой, расположенные выше уровня дренажных проблем. Доходность там ниже обещанных в рекламе 8-10%, честный ориентир по готовым объектам с историей это 5-7% годовых чистыми при управляющей компании, но ликвидность на выходе выше.
Если вы покупаете для себя и жить собираетесь сами, весь этот расчёт можно игнорировать. Тогда значение имеют только высота участка, дренаж и ваше личное отношение к месту.
Открытый вопрос, на который у меня нет ответа: как быстро страховой рынок переоценит южные провинции после Хатъяя. Если премии там вырастут в разы, это ударит по стоимости владения сильнее любых банковских отказов.
FAQ
Может ли иностранец взять ипотеку в Таиланде?
Формально да, практически редко. Несколько банков кредитуют нерезидентов под покупку кондоминиума в иностранной квоте: обычно 50-70% стоимости, срок 10-20 лет, ставка в районе 6-8% годовых. Чаще используют рассрочку от застройщика на период строительства.
Правда ли, что в Таиланде есть эскроу для защиты денег покупателя?
Нет. Для иностранного покупателя недвижимости такой механизм в привычном виде не работает. Защита строится через структуру платежей по договору, привязку траншей к этапам строительства и юридическую проверку застройщика.
Насколько льготные пошлины 0,01% снижают расходы?
При цене объекта 5 млн бат экономия на передаче права собственности составляет порядка 100-150 тысяч бат в зависимости от того, как распределены расходы между сторонами. Мера действует для объектов до 7 млн бат и продлена до 30 июня 2026 года.
Падают ли цены на жильё из-за наводнений?
Локально да, и быстро. После крупного затопления объекты в пострадавших кварталах уходят с дисконтом, а восстановление цены занимает годы. По районам без истории затоплений эффекта практически нет, рынок различает улицы, а не города.
Какие районы Пхукета заливает чаще всего?
Проблемы повторяются в низинных частях Патонга, вдоль дренажных каналов в Карон и Чалонге, а также на участках Раваи рядом с водоотводами. Высокие участки Камалы, Лаян и Банг Тао страдают заметно меньше.
Стоит ли покупать квартиру в тайской квоте, чтобы сэкономить?
Цена ниже на 10-20%, но покупатель на выходе только тайский, а значит зависящий от одобрения банка. При нынешней доле отказов это осознанная ставка на ухудшение ликвидности.
Влияет ли долг домохозяйств на арендный рынок?
Да, косвенно и в пользу арендодателя. Чем меньше людей проходит банк, тем дольше они снимают жильё. Для собственника это поддерживает заполняемость долгосрочной аренды в городских локациях.
Как страхуют риск затопления в тайском кондоминиуме?
Через полис на имущество с отдельным лимитом по наводнению, который почти всегда ниже основной страховой суммы. Общедомовая страховка юридического лица кондоминиума покрывает конструктив и общие зоны, но не вашу отделку и мебель.
Нужна рассрочка или гибкий график оплаты?
Подберём объекты с удобными условиями платежей.
Какая у вас цель?